登录新浪财经APP 搜索【信披】查看更多考评等级
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】来源:独角兽IPO
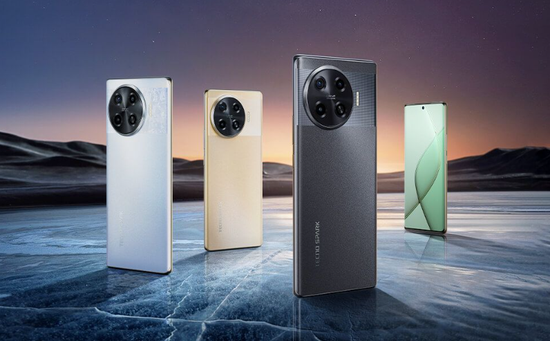
全球新兴市场手机行业龙头企业,2025年上半年全球手机市场占有率为12.5%。
本文为独角兽IPO编辑撰写
作者 | 独角君
传音控股于2026年10月15日正式在港交所主板挂牌上市,港股代码02636.HK,上市首日开盘价为34.96港元,较35.3港元的发行价微跌0.96%,开盘即破发,按开盘价计算对应港股市值约432.75亿港元。
1►
上市情况
发行定价贴下限,募资约30亿港元
传音控股本次H股最终发售价定为每股35.30港元,低于最高发售价38.80港元,落在招股区间最下限。全球发售8664.83万股H股,其中香港公开发售866.49万股、占10%,国际发售7798.34万股、占90%,募资总额约30.59亿港元,扣除约9070万港元上市开支后净筹约29.68亿港元。认购方面,香港公开发售获4.46倍认购,共接获约13981份有效申请,未触发回拨机制,申购一手者均获100%配发;国际配售获2.55倍认购。
募集资金用途上,公司拟将约40%用于AI相关技术研发,加快产品迭代;约30%用于营销及品牌建设;约20%用于加强移动互联网服务和物联网产品;约10%用作营运资金及一般企业用途。
基石阵容豪华但首日承压
本次发行引入GIC、易方达、金兴环球、Millennium、才华资本、奇点资产、中银理财、江波龙、Digimoc、宏芯宇香港、科宇盛达等基石投资者,合计认购约12.46亿港元。不过市场热情有限,上市前一日暗盘即收报34.78港元,较招股价下跌1.47%。15日开盘,传音控股H股低开约0.96%,报34.96港元,直接跌破发行价。按上市前暗盘价测算,公司港股市值约426亿港元。

A股方面,10月14日传音控股收于48.29元,下跌1.33%,成交额3.2亿元。不同数据平台对总市值统计口径存在差异,约在556亿元至598亿元之间。
业绩上,2023年至2025年公司收入分别约622.95亿元、687.15亿元、655.91亿元,净利润分别约55.87亿元、55.97亿元、26.05亿元,2025年净利润同比下滑53.46%,主要受存储芯片采购价上涨、功能机均价下降、低毛利家电占比提升、汇兑差异减少、研发开支增加及政府补助减少等因素影响。
2026年上半年,公司营收约354.31亿元,同比增长21.85%,归母净利润约17.73亿元,同比增长46.22%,主要得益于产品调价带动智能手机均价上涨以及成本上涨滞后带来毛利率提升。
2►
新兴市场龙头
传音控股是全球新兴市场手机行业的龙头企业,根据IDC数据统计,2025年上半年公司在全球手机市场的占有率为12.5%,在全球手机品牌厂商中排名第三。
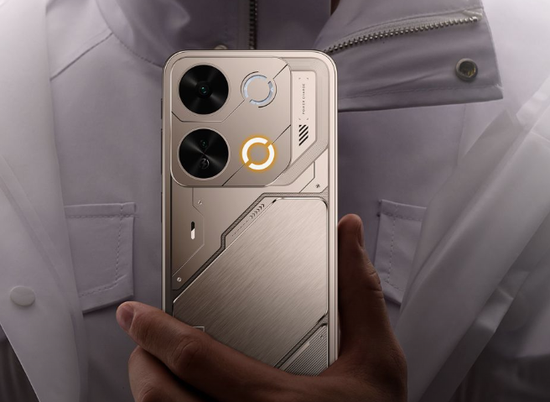
公司主要产品为TECNO、itel和Infinix三大品牌手机,包括功能机和智能机。
销售区域主要集中在非洲、南亚、东南亚、中东和拉美等全球新兴市场国家。
在非洲市场,传音控股拥有绝对领先优势,其非洲智能机市场占有率排名第一。
在南亚市场,公司同样表现强劲——巴基斯坦智能机市场占有率排名第一;孟加拉国智能机市场占有率排名第一;印度智能机市场占有率排名第八。
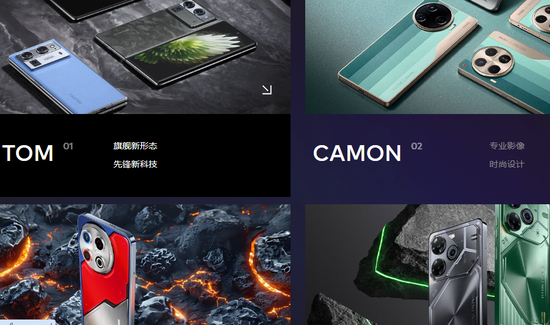
2025年第三季度,传音智能手机出货量达2920万部,同比增长13.6%,以9%的市场份额强势回归全球第四。
元股证券:ygzq.hk经过多年发展,传音控股在埃塞俄比亚、印度、孟加拉国等地设立生产制造中心,其产品已进入全球超过70个国家和地区。
尽管市场份额保持领先,传音控股近期业绩却面临一定压力。
2025年前三季度,公司实现营业收入495.43亿元,同比下降3.33%;归母净利润21.48亿元,同比下降44.97%。
对于利润下滑,传音控股解释为“受市场竞争以及供应链成本综合影响,营业收入及毛利额减少所致”。
更值得关注的是,2025年前三季度,传音控股毛利率为19.47%,创下公司上市后新低。
这种“增收难增利”的局面并非2025年才出现。
早在2024年,传音控股就已显现这一趋势——2024年全年营收突破687亿元,同比增长10.31%,手机出货量首次突破2亿部,但归属于母公司股东的净利润为55.49亿元,同比仅微增0.22%。
毛利率下滑与现金流承压并存。
2024年,传音控股手机业务毛利率降至20.62%,较上年同期减少2.63个百分点。
公司经营活动现金流净额大幅缩水至28.48亿元,同比下降76.05%。
3►
全球市场布局
传音控股的境外销售额占比常年超过98%,2025年上半年甚至达到99.78%,是一家真正意义上的国际化企业。
券商股票配资非洲市场曾是传音控股稳坐行业头部的核心支撑。
2024年,公司在非洲市场的智能机占有率保持在40%以上,继续位列第一。
不过,这片传统优势区域的增长势头已有所放缓——2024年,传音控股在非洲市场实现营收227.19亿元,同比增长仅2.97%,增速明显低于公司整体水平。
与此同时,非洲市场的毛利率由上年的30.05% 下降至28.59%。
为降低对单一市场的依赖,传音控股持续加码亚洲、南亚、中东及拉美等新兴市场的布局。
2024年,公司在亚洲及其他地区实现营收447.37亿元,同比增长13.96%。
根据IDC数据,传音在巴基斯坦和孟加拉国的智能机市场份额均超过40%,稳居第一。
4►
董事高管
传音控股的董事会和管理团队经验丰富,且保持了较为稳定的结构。
公司法定代表人、董事长兼总经理为竺兆江,一位在手机行业深耕多年的资深从业者。
董事会秘书由曾春担任,他在公司信息披露和投资者关系管理方面发挥着重要作用。
主管会计工作负责人为肖永辉,会计机构负责人为方玉意,两者共同负责公司的财务管理和会计工作。
公司董事严孟同样是核心管理层成员,他不仅是公司董事,还是公司控股子公司深圳市钛氪能源科技有限公司的实际控制人。
2025年5月21日召开的2024年年度股东会,由董事长竺兆江主持,公司9名董事、3名监事全部出席,体现了管理层对公司治理的重视。
5►
赴港上市规划
根据公告,传音控股本次发行的H股股数不超过本次发行后公司总股本的10%(超额配售权行使前),并根据市场情况授予承销商/全球协调人不超过前述发行的H股股数15%的超额配售权。
在扣除发行费用后,传音此次H股发行上市所募集资金将用于AI等前沿技术研发及产品迭代、拓展国际化营销和销售布局以及增强公司品牌知名度、加强扩品类业务和移动互联板块生态链的建设、营运资金及公司一般业务用途等事项。
传音控股表示,公司将充分考虑现有股东的利益和境内外资本市场的情况,在股东会决议有效期内(自公司股东会审议通过之日起24个月)选择适当的时机和发行窗口完成本次发行并上市。
截至目前,本次发行H股并上市尚需提交公司股东会审议,并需取得中国证监会、香港联交所和香港证券及期货事务监察委员会等相关政府机构、监管机构备案、批准和/或核准。
6►
战略转型方向
面对市场竞争加剧及供应链成本上升的双重压力,传音控股正积极寻求战略转型与多元化布局。
公司在最新投资者交流活动中表示,受市场竞争以及供应链成本综合影响,公司三季度毛利率有所下降,未来会根据成本变化和市场竞争等动态做调整,如提价、产品结构调整等,保持财务健康的毛利率水平。
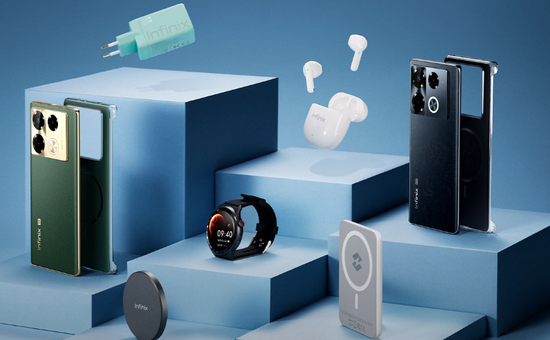
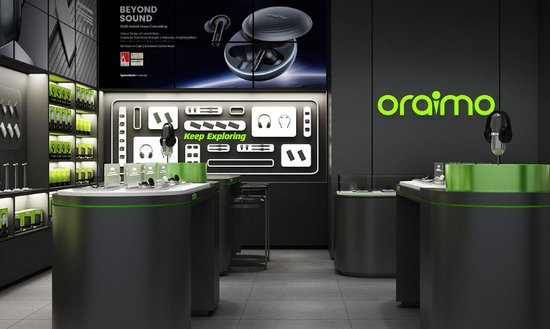
基于在新兴市场积累的领先优势,公司正积极实施多元化战略布局,在新兴市场开展了数码配件、家用电器等扩品类业务以及提供移动互联网产品及服务。
2024年,传音旗下oraimo品牌在《African Business》发布的“非洲百强品牌”榜单中排名提升至第81位。
公司移动互联业务持续发力,旗下音乐应用Boomplay与内容分发平台Phoenix的月活用户均超过千万。
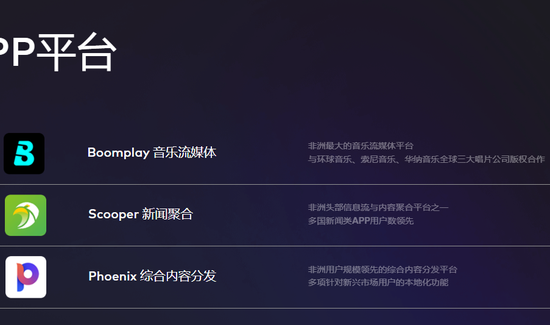
这些新兴业务虽然目前占公司总营收比重仍较小,但毛利率已达32.02%,较上年有所提升,未来可能成为新的增长点。
从非洲到全球,从手机到多元生态,传音控股的港股上市计划将成为其发展历程中的关键一步。
本次H股发行将帮助传音控股打通国际资本市场通道,为AI技术研发、全球市场拓展和生态链建设提供更强资金动力。
一旦成功登陆港股,传音控股将成为继蓝思科技、领益智造、立讯精密等之后,又一家选择赴港上市的A股消费电子企业。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 配资风险专题
国内优选配资网提示:本文来自互联网,不代表本网站观点。